O ciclo invisível que impede milhares de brasileiros de sair do aluguel, e como quebrar ele.
38% dos brasileiros que querem comprar um imóvel têm como principal motivação
sair do aluguel. Mas a maioria cai nas mesmas 4 armadilhas, ano após ano, sem
perceber. Este guia explica o ciclo, desmonta o mito da entrada impossível e
responde as perguntas que você mais pesquisa sobre o assunto.
Você já se pegou repetindo a mesma promessa em janeiro? “Esse ano eu guardo para a entrada.”
Mas no meio do ano o aluguel sobe, no fim do ano a reserva some, e em janeiro você recomeça do
zero, com a sensação de que o imóvel próprio está sempre um pouco mais longe.
Esse não é um problema de disciplina. É um ciclo estrutural. E entender como ele funciona é o
primeiro passo para sair dele.
Dado atual: segundo pesquisa da Brain Inteligência Estratégica (2026), 49% das famílias brasileiras
pretendem comprar um imóvel, e 38% delas apontam sair do aluguel como principal motivação.
Uma a cada cinco pessoas no Brasil mora de aluguel hoje.
Comprar ou alugar: o que vale mais a pena?
Essa é a pergunta mais buscada sobre o tema. A resposta depende do seu momento de vida, mas os
números quase sempre favorecem a compra para quem tem estabilidade
O aluguel tem uma característica única entre as despesas do orçamento: ele cresce sozinho. Todo
contrato de locação prevê reajuste anual pelo IGP-M ou IPCA. Em anos de inflação alta, esse reajuste
pode ultrapassar 10%, 15% ou até 20%, enquanto o salário da maioria das pessoas não acompanha
o mesmo ritmo.
O resultado é previsível: a fatia do orçamento destinada ao aluguel cresce ano a ano, e o espaço para
poupar vai diminuindo na mesma proporção. Mas o problema vai além do reajuste, existe uma
armadilha psicológica embutida no aluguel que pouquíssimas pessoas percebem: ele cria uma
sensação falsa de segurança financeira.
“Toda vez que o aluguel sobe, a entrada do imóvel sobe junto. É uma corrida onde o ponto de chegada se afasta na mesma velocidade que você corre.”
As 4 armadilhas que te prendem no aluguel
1 – Cada real pago vai para o bolso do proprietário, não para o seu
Aluguel não gera patrimônio, não valoriza e não te pertence. É dinheiro que sai todo mês sem
deixar nada para trás. Não importa quantos anos você pagar: no fim, o imóvel não é seu.
2 – O reajuste anual corrói o seu poder de poupança
Em média, os aluguéis no Brasil sobem entre 6% e 15% ao ano. Quem paga R$ 1.800 hoje
pode estar pagando R$ 2.800 ou mais em cinco anos, sem ter melhorado de imóvel, sem ter
ganho nada em troca.
3 – A entrada que você guardou financia o aumento do aluguel
Quando o reajuste chega, o dinheiro reservado para a entrada é redirecionado para equilibrar o
orçamento. O sonho do imóvel próprio literalmente financia o aluguel do presente.
4 – Janeiro chega e você recomeça do zero, todo ano
A motivação renova, o ciclo reinicia. Mais um ano de aluguel pago. Menos um ano disponível
para construir patrimônio. A sensação de que o imóvel próprio está sempre “quase lá”.
O número que muda a perspectiva
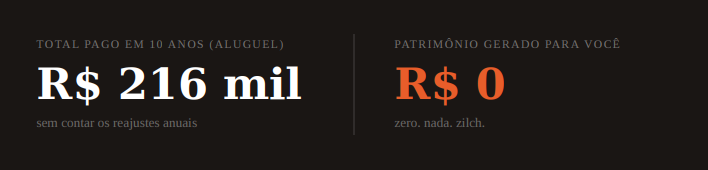
Vamos fazer uma conta direta. Quem paga R$ 1.800 de aluguel por mês entrega, em 10 anos, mais de
R$ 216.000 ao proprietário, sem contar os reajustes anuais. E sai sem nada em troca.
Agora imagine que, em vez de pagar R$ 1.800 de aluguel, você pagasse R$ 1.800 de parcela de
financiamento. Em 10 anos, você teria desembolsado o mesmo valor, mas estaria a dois terços do
caminho de ter um imóvel 100% seu, com patrimônio real e crescente.
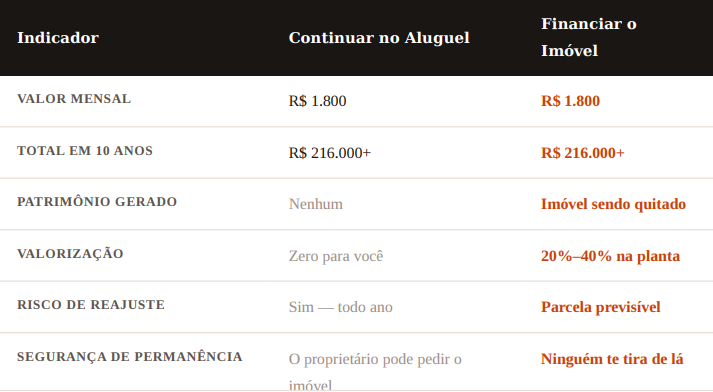
O valor que você paga todo mês pode ser o mesmo. O destino é completamente diferente: um vai
para o bolso do seu proprietário, o outro constrói o seu patrimônio.
Como dar entrada em um imóvel sem ter o
dinheiro todo?
A segunda pergunta mais buscada sobre o tema. E a resposta vai surpreender a maioria das pessoas.
A objeção mais comum é a entrada. “Não tenho dinheiro para dar de entrada.” É uma preocupação
real, mas que, na maioria dos casos, está baseada em informações desatualizadas. Existem três
alternativas que muita gente desconhece:
Use o FGTS como entrada
Qualquer trabalhador CLT com mais de 3 anos de contribuição tem direito a usar o saldo do
FGTS na compra do primeiro imóvel, incluindo para dar entrada, abater parcelas ou amortizar
o saldo devedor. Se você trabalha com carteira assinada, esse dinheiro provavelmente já existe e
está esperando por você.
Parcele a entrada durante a obra
Em muitos empreendimentos, o valor de entrada pode ser diluído ao longo do período de
construção 18, 24 ou até 36 meses. Você não precisa ter tudo disponível de uma vez. A entrada
é parcelada enquanto o imóvel é construído.
Compre na planta ao preço de lançamento
Quem compra na planta trava um preço que, historicamente, já subiu entre 20% e 40% até a hora
de receber as chaves. Você entra com menos, e o mercado trabalha a seu favor ainda antes da
entrega.
Qual é o momento certo para sair do aluguel?
A terceira questão mais buscada, e uma das mais mal respondidas na internet.
Raramente existe um momento perfeito. O mercado imobiliário flutua, as taxas de juros variam, as
condições mudam. Quem espera o cenário ideal tende a esperar para sempre, e paga aluguel
enquanto isso.
O que existe é o momento certo para você. Ele depende de três perguntas simples:
🔴 Você tem renda estável, emprego fixo, renda própria ou previsível?
🔴Você pretende ficar na mesma cidade pelos próximos 5 anos?
🔴 Você tem algum FGTS acumulado ou uma reserva inicial, por menor que seja?
Se as três respostas forem sim, você provavelmente está mais perto do seu primeiro imóvel do que
imagina. O próximo passo não é ter a entrada completa, é ter uma conversa com um especialista.
Perguntas frequentes sobre sair do aluguel
Vale a pena sair do aluguel para financiar um imóvel?
Em quase todas as situações, sim. O valor mensal pago em um financiamento, na maioria dos casos, é
semelhante ao do aluguel, com a diferença fundamental de que cada parcela constrói patrimônio. A única
exceção são pessoas sem estabilidade de renda ou que planejam se mudar de cidade em menos de 2 anos.
Posso usar o FGTS para comprar meu primeiro imóvel?
Sim. Trabalhadores CLT com mais de 3 anos de contribuição podem usar o FGTS como entrada, para reduzir o
valor das parcelas ou para amortizar o saldo devedor do financiamento. O imóvel deve ser residencial urbano e
ter valor de até R$ 500 mil.
Quanto de entrada preciso para comprar um apartamento?
Os bancos financiam em geral até 80% do valor do imóvel, o que significa uma entrada mínima de 20%. Em
empreendimentos na planta, esse valor pode ser parcelado durante a obra, tornando o processo acessível
mesmo para quem ainda não tem tudo guardado.
Comprar na planta é arriscado?
Todo investimento envolve risco. Mas a compra na planta com construtora idônea oferece uma vantagem
concreta: o preço travado no lançamento tende a subir entre 20% e 40% até a entrega. Além disso, a entrada
parcelada durante a obra reduz significativamente o esforço financeiro inicial.
Como saber se o aluguel que pago poderia ser uma parcela de financiamento?
Uma simulação rápida com um especialista responde essa pergunta em minutos. Em muitos casos, o valor do
aluguel atual já seria suficiente para cobrir a parcela de um apartamento financiado, especialmente em
lançamentos com condições de entrada facilitadas.